
Projet & actionnaires
Une ou plusieurs personnes physiques ou morales peuvent fonder la société. Les actionnaires ne figurent pas au Registre du commerce.
En savoir plus
Capital-actions de CHF 100’000, conseil d’administration, compte de consignation, notaire et Registre du commerce : PHI Fiduciaire, à Genève, coordonne chaque étape avec un interlocuteur unique.
Avant d’entrer dans le détail, voici les quatre repères qui structurent une société anonyme en Suisse.


Capital, actionnaires, responsabilité, conseil d’administration et inscription : les principaux repères à connaître avant de créer votre SA.
Une ou plusieurs personnes physiques ou morales peuvent fonder la société. Les actionnaires ne figurent pas au Registre du commerce.
En savoir plus
Les statuts règlent notamment la raison sociale, le siège, le but, le capital-actions et l’organisation. Le conseil d’administration et les droits de signature doivent être cadrés.
En savoir plus
Le capital-actions de CHF 100’000 est souscrit à la constitution ; au moins CHF 50’000 sont versés avant l’acte notarié sur un compte de consignation ouvert pour la société en formation.
En savoir plus
Capital, responsabilité, visibilité des associés ou actionnaires et cession : les différences essentielles pour choisir la bonne forme juridique.
En savoir plusLa SA protège le patrimoine privé, facilite l’entrée d’investisseurs et permet de transmettre ou de vendre l’entreprise. En contrepartie, elle demande un capital de départ plus élevé, davantage de formalités et une gouvernance plus structurée.
Ce que la SA vous apporte concrètement.
Seule la société répond de ses dettes : votre risque se limite en principe au capital que vous avez libéré sur vos actions. Trois exceptions à connaître : une garantie personnelle signée (fréquente pour un crédit ou un bail), la responsabilité de l’administrateur en cas de manquement à ses devoirs et le solde des actions non entièrement libérées, qui reste dû.
Les actions sont en principe librement cessibles, sauf restriction prévue par les statuts (actions nominatives à transfert limité). Vous pouvez accueillir un investisseur par une augmentation de capital ou par la vente d’actions, ce qui facilite le financement et la transmission.
Le Registre du commerce publie les membres du conseil d’administration, pas les actionnaires : la répartition du capital n’y apparaît pas. La discrétion a ses limites : la société doit annoncer ses ayants droit économiques au registre de transparence.
Conseil d’administration, assemblée générale et, le cas échéant, organe de révision : ce cadre est bien connu des banques, des partenaires et des investisseurs. Vous pouvez séparer la propriété (les actionnaires) de la direction (administrateurs, directeurs) et, si les statuts le prévoient, créer plusieurs catégories d’actions.
La société existe indépendamment de ses fondateurs : contrats, compte bancaire et collaborateurs restent en place lorsqu’un actionnaire part ou qu’un repreneur arrive. Il suffit de céder les actions, dans le respect des règles légales et statutaires.
Ce que la SA vous demande en contrepartie.
Pour un apport en espèces, au moins CHF 50’000 sont déposés sur un compte de consignation avant la constitution ; le solde peut être libéré plus tard. Après l’inscription au Registre du commerce, ce capital devient disponible pour la société, mais il lui appartient désormais : ce n’est plus votre argent personnel.
À la création, comptez des honoraires d’accompagnement, le notaire (CHF 700 à 2’000) et le Registre du commerce, en plus du capital (montants indicatifs). Ensuite, la SA doit tenir une comptabilité, établir ses comptes annuels, réunir son assemblée générale et déposer sa déclaration fiscale, même avec peu d’activité.
La SA paie l’impôt sur son bénéfice, puis l’actionnaire est imposé sur les dividendes qu’il reçoit. Une imposition partielle atténue cet effet si vous détenez au moins 10 % du capital-actions (70 % du dividende est imposé à l’impôt fédéral, le taux cantonal varie). La SA n’est donc pas une économie d’impôt garantie : tout dépend de votre bénéfice et de votre rémunération.
Même propriétaire de toutes les actions, vous ne pouvez pas puiser dans la caisse : chaque prélèvement doit passer par un salaire, un dividende ou un remboursement de frais justifié. Les dividendes ne sont possibles qu’après constitution des réserves légales (5 % du bénéfice annuel) et sur un bénéfice distribuable.
La société doit pouvoir être représentée par une personne domiciliée en Suisse, administrateur ou directeur. Les administrateurs sont inscrits au Registre du commerce et assument une responsabilité propre en cas de manquement. Pour un petit projet entre associés, cette structure peut être disproportionnée : comparez avec la Sàrl.
Sàrl, SA, raison individuelle ou succursale : répondez à quelques questions et obtenez une recommandation argumentée, adaptée à votre projet à Genève.


Résultat indicatif : il ne remplace pas un conseil personnalisé.
Actionnaires, conseil d’administration, droits de décision et représentation : voici qui fait quoi dans une société anonyme suisse.

Vous pouvez la fonder seul ou avec d’autres personnes, y compris des sociétés, sans condition de nationalité ni de domicile. Chaque fondateur souscrit des actions. Être actionnaire signifie détenir une part du capital ; cela ne signifie pas diriger la société au quotidien.

La répartition du capital détermine la participation de chacun et le poids de son vote à l’assemblée générale. Avant de fixer les pourcentages, mettez-vous d’accord sur les apports, le rôle de chacun et les conditions d’un éventuel départ. Une convention d’actionnaires peut préciser ce que les statuts ne règlent pas : droit de sortie, préemption, règles de vote.

Les actionnaires décident en assemblée générale : élection du conseil d’administration et de l’organe de révision, approbation des comptes, affectation du bénéfice. Les modalités de vote (voix par action, catégories d’actions) sont fixées par la loi et par les statuts. Les actionnaires, en tant que tels, ne gèrent pas la société.

En principe, la SA répond de ses dettes avec son propre patrimoine, distinct de celui des actionnaires, qui ne risquent que leur apport (le solde des actions non libérées reste dû). Cette séparation ne couvre pas une garantie que vous auriez signée personnellement, ni les conséquences d’un manquement engageant votre responsabilité comme administrateur.

Le conseil d’administration détermine l’organisation et la stratégie, nomme les personnes chargées de la direction et surveille la gestion. Il compte au moins un membre. Les statuts ou un règlement d’organisation peuvent déléguer la gestion à une direction. Un actionnaire peut donc détenir des actions sans siéger au conseil.

L’administrateur participe à la direction supérieure de la société, veille à l’exécution des décisions de l’assemblée générale et au respect des obligations comptables et légales. Selon les pouvoirs qui lui sont attribués, il peut aussi engager la SA auprès des clients, des fournisseurs et des banques.

La SA doit pouvoir être représentée par au moins une personne domiciliée en Suisse, administrateur ou directeur, disposant des pouvoirs nécessaires. Vous pouvez être actionnaire et vivre à l’étranger ; il faut alors organiser cette représentation dès la création. La personne concernée n’a pas besoin d’être de nationalité suisse.

La société répond en principe de ses dettes avec son propre patrimoine. L’administrateur doit toutefois exercer sa fonction avec diligence et préserver les intérêts de la société. S’il commet une faute qui cause un dommage, sa responsabilité personnelle peut être engagée.
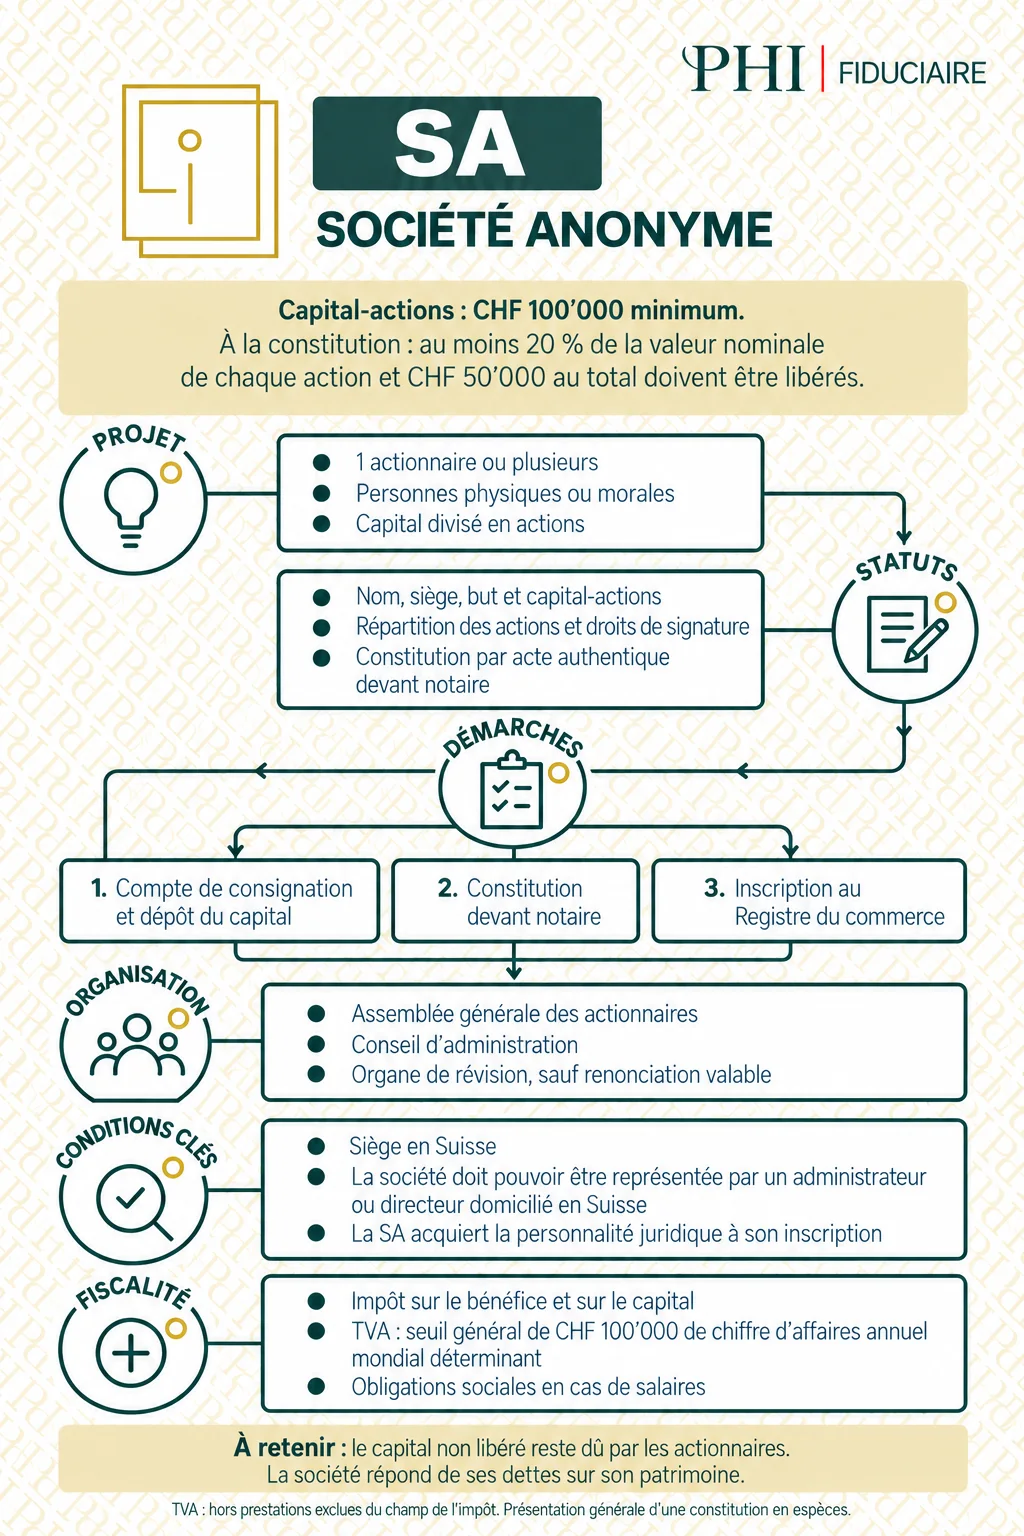
La SA est une société de capitaux suisse. Son capital-actions minimum est de CHF 100’000, dont au moins 20 % de la valeur nominale de chaque action et CHF 50’000 au total libérés à la constitution, et la responsabilité des actionnaires est limitée à leur apport.
Un interlocuteur PHI coordonne les intervenants utiles à votre dossier, afin que chaque étape reste lisible et suivie.

Votre interlocuteur unique pour cadrer le projet, préparer le dossier et coordonner les intervenants.

Ouverture du compte de consignation et analyse de conformité du dossier.

Préparation de l’acte constitutif par le juriste, puis authentification par le notaire.

Inscription de la société et attribution de son identité juridique officielle.
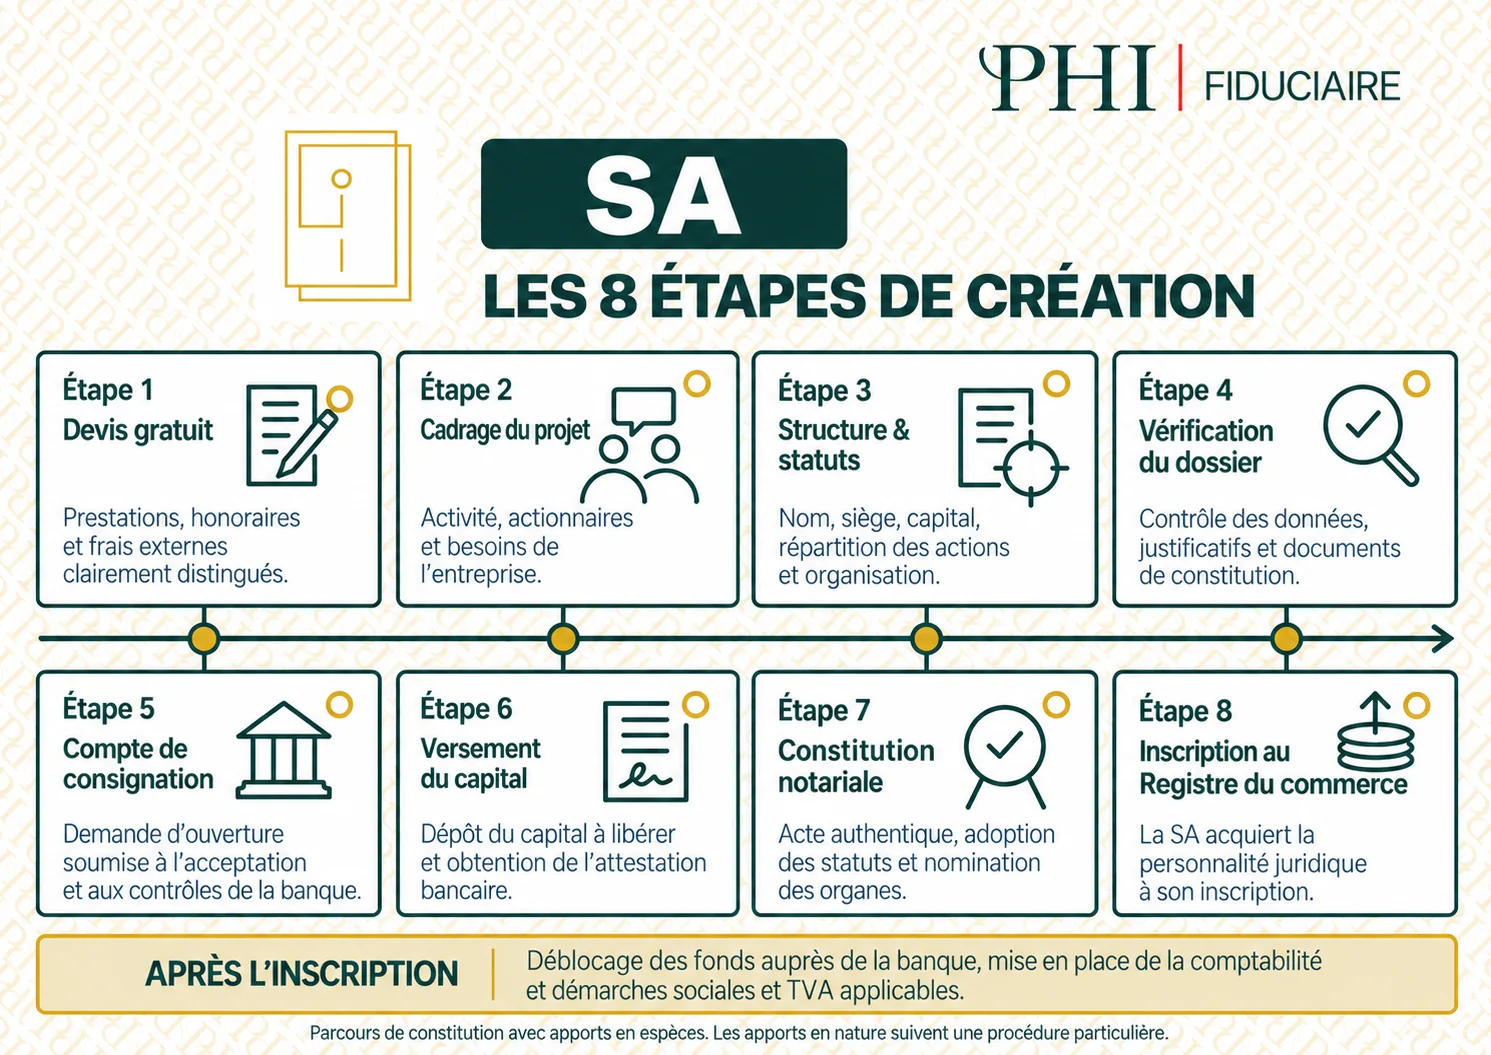
Après l’inscription : déblocage des fonds auprès de la banque, mise en place de la comptabilité et démarches sociales et TVA applicables.
Du devis gratuit à l’inscription au Registre du commerce et aux démarches post-création.
Le notaire formalise votre société. Avant la signature, certaines décisions doivent déjà être claires.

Réunir ces éléments en amont permet d’avancer plus vite avec le notaire, la banque et le Registre du commerce.


Nos honoraires de coordination sont de CHF 1’250 HT pour une SA et de CHF 1’150 HT pour une Sàrl. Les frais de notaire et du Registre du commerce s’ajoutent.

Notre calculateur vous permet d’obtenir une estimation détaillée du budget de création et des services adaptés à votre projet.
Calculer mon tarif (2 min) (s’ouvre dans un nouvel onglet)Gratuit · Sans engagementCapital-actions et éventuels frais bancaires non compris. Montants du notaire et du Registre du commerce indicatifs (voir kmu.admin.ch).
Après l’inscription au Registre du commerce, votre SA doit être suivie tout au long de l’année. Comptabilité, TVA, salaires, assemblée générale et clôture : voici les points à organiser dès le départ pour garder une vision claire de votre activité et respecter vos échéances.

Des comptes à jour pour savoir où en est votre société. Enregistrer les opérations, conserver les justificatifs et rapprocher les comptes bancaires permet de suivre la trésorerie et de préparer des comptes annuels fiables.
En savoir plus
Vérifier l’assujettissement, puis respecter les décomptes. Le chiffre d’affaires prévisionnel compte dès le lancement : si le seuil déterminant est manifestement atteint, l’inscription à la TVA ne doit pas attendre la fin de l’année. Une fois assujettie, la SA doit établir ses décomptes selon la méthode et la périodicité applicables.
En savoir plus
Se rémunérer ou engager du personnel entraîne des démarches concrètes. Il faut organiser les affiliations, le calcul des salaires, les cotisations et les assurances applicables, y compris lorsque le dirigeant travaille dans sa propre SA.
En savoir plus
La clôture se prépare avant la fin de l’exercice. Des comptes suivis pendant l’année facilitent les vérifications, l’établissement des comptes annuels, la tenue de l’assemblée générale ordinaire (dans les six mois suivant la clôture) et la préparation de la déclaration fiscale de la société.
En savoir plusLes cas particuliers et les points de vigilance sont disponibles ci-dessous pour approfondir sans alourdir la lecture principale.
Lors d’une constitution en espèces, au moins CHF 50’000 sont versés sur un compte de consignation ouvert au nom de la société en formation. La banque effectue sa propre analyse de conformité, notamment sur l’activité, les actionnaires, l’origine des fonds et les transactions envisagées.
Une fois les fonds déposés, la banque délivre l’attestation nécessaire à la constitution. Après l’inscription au Registre du commerce, le capital peut être libéré au profit de la société.
Chez PHI : PostFinance est proposée dans le cadre de la création et une coordination est comprise. Votre propre banque en Suisse peut également être utilisée si vous disposez déjà d’un interlocuteur.
La SA est une personne morale imposée séparément de ses actionnaires. Elle est imposée sur son bénéfice et, au niveau cantonal, sur son capital. Les taux varient notamment selon le canton et la commune.
Lorsqu’un bénéfice est distribué, les dividendes perçus par les actionnaires sont également pris en compte dans leur fiscalité privée. Cela crée un double niveau d’imposition : d’abord au niveau de la société, puis au niveau de l’actionnaire lors de la distribution. Pour une participation d’au moins 10 %, les dividendes bénéficient d’une imposition partielle qui atténue cet effet.
La rémunération des administrateurs, du dirigeant ou des salariés est traitée comme un salaire et entraîne les obligations sociales correspondantes. Pour la TVA, l’assujettissement obligatoire intervient en principe lorsque le chiffre d’affaires déterminant atteint CHF 100’000, sous réserve des règles et exceptions applicables à l’activité.
Les actions sont en principe librement cessibles. Les statuts peuvent toutefois restreindre le transfert des actions nominatives (accord du conseil d’administration, par exemple), dans les limites fixées par la loi. Les formalités de transfert dépendent de la forme des actions : elles se vérifient avant toute cession.
La société doit ensuite mettre à jour ses documents internes (actionnariat, répartition du capital). Contrairement aux associés d’une Sàrl, les actionnaires d’une SA ne figurent pas au Registre du commerce.
La cession peut aussi avoir des conséquences fiscales pour le vendeur et l’acquéreur selon leur situation. Une vérification préalable est utile avant de signer.
La SA convient aux projets qui recherchent un cadre institutionnel, l’entrée d’investisseurs ou une transmission simple, et qui peuvent réunir un capital minimum de CHF 100’000. La Sàrl répond à une autre logique : un capital minimum de CHF 20’000 et une gouvernance plus directe, avec des associés connus du public.
Le bon choix dépend du nombre de fondateurs, du financement, de la gouvernance, de l’image recherchée et de la fiscalité du projet. Les trois formes les plus courantes se distinguent surtout sur quatre points :
Une raison individuelle peut être transformée en Sàrl ou en SA lorsque l’activité se développe. Pour une recommandation adaptée à votre projet, faites le test « Trouver ma forme juridique » (s’ouvre dans un nouvel onglet).
Le droit de la SA est fédéral. À Genève, les interlocuteurs, certains émoluments et la fiscalité cantonale et communale relèvent toutefois du contexte local. L’acte authentique est établi par un notaire et l’inscription est traitée par le Registre du commerce genevois.
La SA doit avoir son siège en Suisse et pouvoir être représentée par une personne autorisée à signer, domiciliée en Suisse (administrateur ou directeur). Après l’inscription au Registre du commerce, la société est publiée dans la Feuille officielle suisse du commerce (FOSC).
Depuis le 1er octobre 2026, une grande partie des sociétés suisses doivent annoncer leurs ayants droit économiques, c’est-à-dire les personnes physiques qui détiennent ou contrôlent réellement la société, au registre fédéral de transparence (TranspaReg).
L’annonce se fait au registre fédéral de transparence. Les seuils, les délais et les modalités précis sont publiés sur transpareg.admin.ch.
Dès la création, il est utile de lister qui détient ou contrôle la société, directement ou indirectement, afin de pouvoir effectuer l’annonce sans retard.
Le capital peut être libéré non seulement en espèces, mais aussi par des biens (matériel, stock, immeuble, propriété intellectuelle, etc.), à condition qu’ils puissent être transférés à la société et soient évalués correctement.
Les apports en nature sont décrits dans les statuts et font l’objet d’un rapport de fondation, vérifié par un réviseur agréé. La part du capital ainsi libérée ne passe pas par le compte de consignation.
Le dossier est plus long qu’une constitution en espèces : il se prépare en amont avec le notaire.
Une SA est en principe soumise au contrôle restreint de ses comptes annuels par un réviseur agréé. Elle peut y renoncer (« opting-out ») si elle n’emploie pas plus de dix postes à plein temps en moyenne annuelle, avec l’accord de tous les actionnaires.
La renonciation suppose l’accord de l’ensemble des actionnaires et s’inscrit au Registre du commerce avant le début de l’exercice concerné. Elle peut être révoquée, et chaque actionnaire peut exiger un contrôle restreint, au plus tard dix jours avant l’assemblée générale.
Une SA doit tenir une comptabilité et établir chaque année ses comptes annuels : un bilan, un compte de résultat et une annexe (art. 957 ss du Code des obligations).
Au quotidien, cela revient à enregistrer chaque opération avec son justificatif, à rapprocher les comptes bancaires et à suivre les créances et les dettes. Le rapport de gestion, qui contient les comptes annuels, doit être établi et soumis à l’organe compétent dans les six mois suivant la clôture de l’exercice (art. 958, al. 3 CO).
Les livres, les pièces justificatives, le rapport de gestion et le rapport de révision se conservent pendant dix ans (art. 958f CO). La conservation électronique est admise si l’intégrité et la lisibilité des documents sont garanties.
Chez PHI : cette tenue peut être confiée à la fiduciaire.
SourcesFedlex · CO — Fedlex · Code des obligations, art. 957 à 958f (s’ouvre dans un nouvel onglet)Portail PME · comptabilité — Portail PME · comptabilité obligatoire (s’ouvre dans un nouvel onglet)Portail PME · conservation — Portail PME · conservation électronique (s’ouvre dans un nouvel onglet)
L’assujettissement à la TVA est en principe obligatoire lorsque l’entreprise réalise au moins CHF 100’000 de chiffre d’affaires par an avec des prestations imposables. Elle s’annonce alors à l’Administration fédérale des contributions (AFC) et remet des décomptes périodiques.
Au lancement, c’est le chiffre d’affaires que vous prévoyez qui compte : si vous comptez dépasser ce seuil dès la première année, l’inscription ne doit pas attendre la fin de l’exercice. Une inscription volontaire reste possible sous le seuil, par exemple pour récupérer l’impôt préalable sur des investissements, mais elle engage la société à décompter : elle se décide avec la fiduciaire.
Chaque décompte est remis à l’AFC dans les 60 jours suivant la fin de la période concernée.
SourcesAFC · dette fiscale nette — AFC · taux de la dette fiscale nette (s’ouvre dans un nouvel onglet)AFC · décompte annuel — AFC · décompte annuel (s’ouvre dans un nouvel onglet)
Dès que la SA verse un salaire, y compris à son administrateur, elle s’affilie à une caisse de compensation AVS et organise les assurances sociales obligatoires. Le dirigeant d’une SA ou d’une Sàrl est en principe considéré comme salarié au sens des assurances sociales.
Les cotisations AVS se règlent à la caisse de compensation : chaque mois, ou chaque trimestre si la masse salariale annuelle ne dépasse pas CHF 200’000. Le décompte annuel est à remettre jusqu’au 30 janvier de l’année suivante. La procédure de décompte simplifiée n’est pas ouverte aux SA ni aux Sàrl. À Genève, l’affiliation se fait auprès de la Caisse cantonale genevoise de compensation ou d’une caisse professionnelle.
Chez PHI : le calcul des salaires peut être confié à la fiduciaire.
SourcesOFAS · guide 2026 — OFAS · guide des assurances sociales pour les PME 2026 (s’ouvre dans un nouvel onglet)OFAS · montants 2026 — OFAS · montants 2026 (s’ouvre dans un nouvel onglet)AVS/AI · cotisations — Mémento AVS/AI · cotisations (s’ouvre dans un nouvel onglet)
Chaque exercice se termine par des comptes annuels que l’assemblée générale ordinaire approuve. Elle doit se tenir dans les six mois suivant la clôture de l’exercice (art. 699, al. 2 CO).
SourcesFedlex · CO — Fedlex · Code des obligations, art. 671, 699 à 702, 958 (s’ouvre dans un nouvel onglet)Portail PME · SA — Portail PME · la SA (s’ouvre dans un nouvel onglet)
SourcesFedlex · CO — Fedlex · Code des obligations, art. 620 ss (s’ouvre dans un nouvel onglet)Portail PME · SA — Portail PME (s’ouvre dans un nouvel onglet)Zefix — Zefix (s’ouvre dans un nouvel onglet)TranspaReg — TranspaReg (s’ouvre dans un nouvel onglet)AFC · dette fiscale nette — AFC · TVA (s’ouvre dans un nouvel onglet)OFAS · guide 2026 — OFAS · assurances sociales (s’ouvre dans un nouvel onglet)Informations vérifiées au 19 octobre 2026.
Oui. Une seule personne physique ou morale peut fonder une SA et détenir toutes les actions. Le conseil d’administration peut aussi se limiter à un seul administrateur.
Oui. Une personne domiciliée à l’étranger peut être actionnaire. La société doit toutefois pouvoir être représentée par au moins une personne domiciliée en Suisse (administrateur ou directeur) disposant du pouvoir requis.
Comptez les honoraires de coordination PHI (CHF 1’250 HT pour une SA), le notaire (environ CHF 700 à 2’000 selon la complexité) et le Registre du commerce (de l’ordre de CHF 600 à 800), en plus du capital-actions de CHF 100’000, dont au moins CHF 50’000 sont libérés à la constitution et restent à la disposition de la société. Ces montants sont indicatifs : le calculateur PHI donne une estimation adaptée à votre projet.
Non. Lors d’une constitution en espèces, ils sont temporairement bloqués sur le compte de consignation, puis deviennent disponibles pour la société après l’inscription. Le solde non libéré du capital-actions reste dû par les actionnaires et peut être appelé plus tard.
Oui. La constitution d’une SA requiert un acte authentique.
Elle convient aux activités commerciales, industrielles, de services et de conseil, en particulier lorsque le projet vise des investisseurs, un financement externe ou une revente. Certaines activités réglementées exigent toutefois des autorisations ou conditions supplémentaires indépendamment de la forme juridique.
Pour une entreprise ordinaire, l’assujettissement obligatoire intervient en principe lorsque le chiffre d’affaires déterminant atteint CHF 100’000. Les règles exactes dépendent toutefois de la nature des prestations et des éventuelles exclusions ou exonérations.
Non, aucune nationalité n’est exigée pour être actionnaire. Pour exercer une activité en Suisse comme administrateur ou employé de la société, une autorisation de séjour et de travail peut en revanche être nécessaire selon la nationalité et la situation de la personne. L’exigence d’un représentant domicilié en Suisse reste applicable.
Oui. L’activité peut être reprise par une SA nouvellement créée, selon des modalités à analyser sur le plan juridique et fiscal avant de se lancer.
Cela dépend de sa situation. L’actionnaire-administrateur qui perçoit un salaire de la SA est en principe traité comme salarié, mais le statut est apprécié par la caisse de compensation selon les faits. Il est conseillé de le clarifier dès la création.
Le dirigeant peut se verser un salaire, soumis aux cotisations sociales, et, si la société réalise un bénéfice distribuable, des dividendes, qui suivent un autre régime. Le bon équilibre se définit selon la situation de chacun.
Choisissez simplement l’étape qui correspond à l’avancement de votre projet.

Obtenez une estimation personnalisée pour la création de votre SA en fonction de votre situation.
Calculer mon tarif (2 min) (s’ouvre dans un nouvel onglet)
Remplissez votre dossier en ligne : PHI coordonne ensuite la banque, le notaire et les formalités avec un seul interlocuteur. Un doute sur la forme ? Le test est inclus.
Démarrer ma création (s'ouvre dans un nouvel onglet)
Recevez une version condensée avec les points clés : capital libéré, actionnaires, Registre du commerce, notaire et étapes de création.


